Een analyse van 13F-filings over het tweede kwartaal van 2026 laat zien waar grote institutionele…
Marktruis of structurele verandering? Zo ga je als langetermijnbelegger om met onzekerheid
Is een plotselinge koersbeweging marktruis of het begin van een structurele verandering? Voor een langetermijnbelegger is dat een belangrijke vraag, maar vaak ook een vraag waarop het antwoord pas achteraf duidelijk wordt. Juist daarom wil ik mijn beleggingsstrategie niet afhankelijk maken van het voortdurend correct voorspellen van marktbewegingen.
ASML daalt op één ochtend ongeveer 5%. Wolters Kluwer stijgt ongeveer 5%.
Op hetzelfde nieuws.
Aanleiding is een opvallende waarschuwing uit de wereld van kunstmatige intelligentie.
Dario Amodei, CEO van Anthropic, stelt dat de ontwikkeling van de meest geavanceerde AI-modellen mogelijk moet worden afgeremd. Niet omdat de mogelijkheden tegenvallen, maar juist omdat ze zich volgens hem zo snel ontwikkelen dat veiligheidsmaatregelen het tempo nauwelijks kunnen bijhouden.
Sam Altman deelt die zorgen. Elon Musk waarschuwt al langer voor de risico’s van steeds krachtiger AI.
De financiële markten reageren onmiddellijk.
Bedrijven die sterk profiteren van een steeds snellere ontwikkeling van AI komen onder druk. Chipbedrijven behoren tot de grootste dalers. Tegelijkertijd stijgen software- en informatiebedrijven waarvan beleggers juist vreesden dat AI hun bestaande verdienmodel zou aantasten.
In een paar uur tijd verandert het verhaal.
Maar is daarmee ook de werkelijkheid veranderd?
Wat is het verschil tussen marktruis en structurele verandering?
Marktruis is een koersbeweging die weinig verandert aan de fundamentele vooruitzichten voor de lange termijn. Een structurele verandering raakt juist de onderliggende verwachtingen waarop beleggingen worden gewaardeerd.
Het probleem is dat het onderscheid op het moment zelf zelden duidelijk is.
Een markt kan niet zeggen: we weten het nog niet, kom over twee jaar maar terug.
Iedere seconde moet er een prijs zijn.
Nieuwe informatie wordt daarom onmiddellijk verwerkt in koersen, terwijl de werkelijke betekenis ervan vaak pas veel later duidelijk wordt.
Dat zien we nu ook bij AI.
Als de ontwikkeling van de meest geavanceerde modellen daadwerkelijk wordt vertraagd, kan dat gevolgen hebben voor de enorme investeringen in chips, datacenters, energie en andere infrastructuur.
Tegelijkertijd kan een lager ontwikkelingstempo juist lucht geven aan ondernemingen waarvan beleggers vreesden dat AI hun positie snel zou aantasten.
De koersreactie is dus te begrijpen.
Maar begrijpen waarom koersen vandaag bewegen, is iets anders dan weten of die beweging over vijf jaar terecht bleek te zijn.
Kan de ontwikkeling van AI eigenlijk wel worden afgeremd?
Daar komt nog iets bij.
De discussie over AI gaat allang niet meer uitsluitend over technologie. Ze gaat ook over veiligheid, economische belangen en geopolitiek.
Stel dat Amerikaanse AI-bedrijven bewust meer tijd nemen tussen nieuwe generaties modellen, maar Chinese ontwikkelaars doen dat niet. Dan kan een technologische voorsprong van enkele maanden strategisch belangrijk worden.
En er speelt nog iets.
De ondernemingen die nu vragen om strengere regels behoren zelf tot de bedrijven die vooroplopen. Regels die de ontwikkeling veiliger moeten maken, kunnen tegelijkertijd de toetredingsdrempel voor nieuwe spelers verhogen.
Dat betekent niet dat hun zorgen daarom niet oprecht zijn.
Veiligheid, geopolitiek en eigenbelang kunnen alle drie tegelijk een rol spelen.
Juist daardoor is het voor een belegger vrijwel onmogelijk om vandaag precies te bepalen welke factor uiteindelijk doorslaggevend zal blijken.
Een lager tempo kan nog steeds onvoorstelbaar snel zijn
Ook het woord afremmen verdient enige relativering.
Wanneer de mensen die aan de technologische grens werken spreken over het vertragen van AI, betekent dat niet dat de ontwikkeling voor bedrijven, consumenten en beleggers langzaam zal aanvoelen.
Zelfs als de ontwikkeling daadwerkelijk wordt afgeremd, kan het tempo vanuit ons menselijke perspectief nog steeds onvoorstelbaar hoog zijn.
Mijn overtuiging dat technologie ook de komende decennia een belangrijke motor van groei blijft, verandert hierdoor niet.
Maar een overtuiging over de lange termijn vertelt mij nog niet wat de beurs volgende maand, volgend jaar of zelfs de komende vijf jaar doet.
En daar zit voor mij het interessantere beleggingsvraagstuk.
Waarom is marktruis voor een langetermijnbelegger zo lastig?
Iedere belegger kent achteraf de momenten waarop hij had moeten handelen.
De internetzeepbel. De kredietcrisis. De opkomst van smartphones. Cloud computing. De doorbraak van AI.
Achteraf ziet een structurele verandering er bijna altijd logisch uit.
Op het moment zelf bestaat diezelfde verandering uit tegenstrijdige signalen, onverwachte koersbewegingen, overtuigende tegenargumenten en vooral veel onzekerheid.
Dat maakt de vraag ‘marktruis of structurele verandering?’ zo verraderlijk.
Niet omdat de vraag onbelangrijk is, maar omdat we haar moeten beantwoorden op het moment dat we over de minste informatie beschikken.
Pas later ontstaat het duidelijke verhaal.
En dat heeft gevolgen voor de manier waarop ik naar beleggen kijk.
Een langetermijnstrategie hoeft niet afhankelijk te zijn van voorspellen
Ik maak een duidelijk onderscheid tussen mijn visie op de lange termijn en de manier waarop ik een portefeuille structureer.
Ik kan geloven dat technologie een belangrijke groeimotor blijft. Ik kan daar ook daadwerkelijk in beleggen.
Maar ik wil mijn langetermijnstrategie niet afhankelijk maken van de vraag of ik iedere nieuwe marktbeweging op het moment zelf correct interpreteer.
Is de huidige reactie op AI over zes maanden vergeten?
Dat kan.
Blijkt dit achteraf het moment waarop de verwachtingen rond AI fundamenteel veranderden?
Ook dat kan.
Ik hoef dat vandaag niet te weten om mijn strategie te kunnen voortzetten.
Ik blijf deelnemen aan de groei die ik verwacht, terwijl ik vooraf begrens wat een andere uitkomst mij mag kosten.
Wat betekent beleggen met kapitaalbescherming?
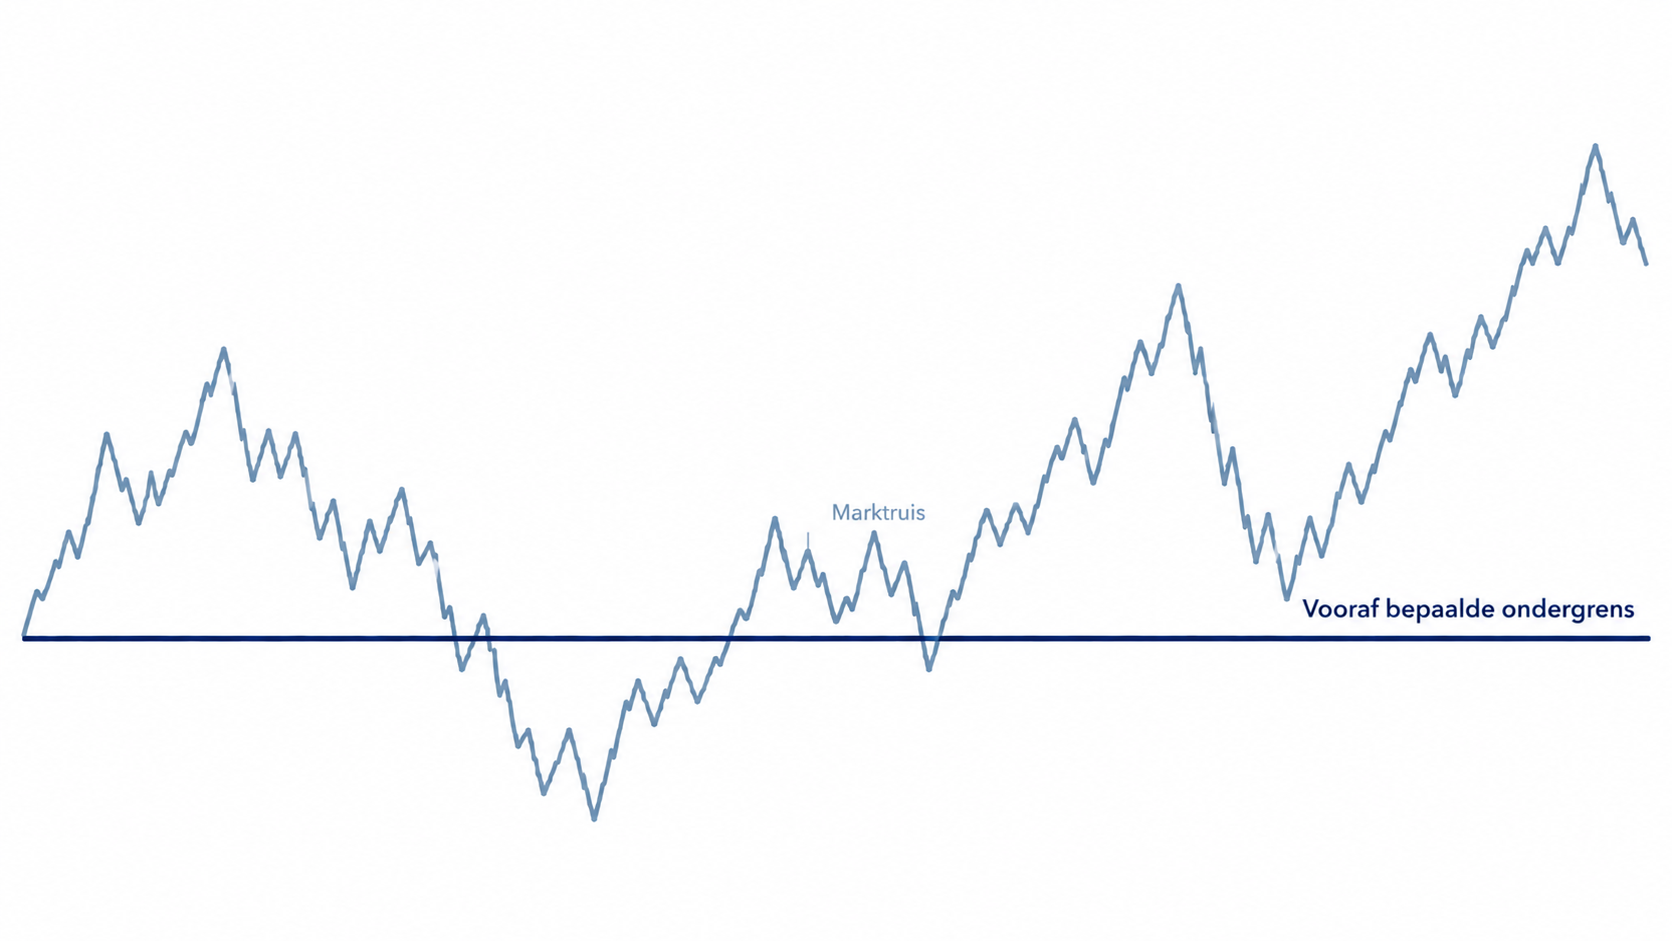
Voor mij begint kapitaalbescherming bij een eenvoudige gedachte: vooraf bepalen hoeveel verlies je bereid bent te dragen, in plaats van die beslissing tijdens een forse beursdaling te moeten nemen.
Dat betekent niet dat iedere daling wordt voorkomen of dat beleggen zonder risico wordt. Koersen kunnen dalen en bescherming heeft een prijs.
Het betekent wel dat het risico vooraf onderdeel wordt van de inrichting van de portefeuille.
Financieel risico is een ontwerpkeuze.
Dat verandert ook de manier waarop ik naar groei kijk.
Traditioneel wordt risico vaak verminderd door minder in aandelen te beleggen en meer vermogen aan bijvoorbeeld obligaties of liquiditeiten toe te wijzen. Daarmee wordt de onderkant beperkt, maar tegelijkertijd ook de blootstelling aan toekomstige groei.
Kapitaalbescherming kiest een andere route: de groeiblootstelling blijft centraal staan, terwijl het neerwaartse risico vooraf wordt begrensd.
Daarom zie ik kapitaalbescherming niet alleen als bescherming tegen verlies.
Kapitaalbescherming is geen rem op groei. Het maakt groei juist schaalbaar.
Door de onderkant vooraf te begrenzen, hoef ik de bovenkant niet onnodig te beperken.
Waarom bescherming juist bij onzekerheid belangrijk is
Niemand weet vooraf welke nieuwsberichten uiteindelijk slechts ruis blijken en welke het begin zijn van een fundamentele verandering.
Dat geldt voor AI, maar net zo goed voor rente, geopolitiek, economische recessies en toekomstige technologieën die we vandaag nog niet kennen.
Voor een langetermijnbelegger is het daarom naar mijn mening belangrijker om een portefeuille te bouwen die met verschillende uitkomsten kan omgaan, dan om iedere uitkomst vooraf correct te voorspellen.
Dat is uiteindelijk waar kapitaalbescherming mij ruimte geeft.
Ik hoef mijn visie op groei niet bij iedere nieuwe onzekerheid opnieuw ter discussie te stellen. En ik hoef ook niet te wachten tot alle onzekerheid verdwenen is voordat ik durf te beleggen.
De belangrijkste beslissing is al eerder genomen: hoeveel mag een andere uitkomst mij kosten?
Daarmee verplaats ik een belangrijke beslissing van tijdens de onzekerheid naar vóór de onzekerheid.
En juist daardoor hoef ik op een dag als vandaag niet te weten of ik naar marktruis kijk of naar het begin van een structurele verandering.
Dat weten we pas achteraf. Mijn ondergrens hoeft daar niet op te wachten.
Gerelateerde berichten

Iedere belegger zoekt kansen. Ik dus ook. Alleen begin ik niet met de vraag die…
Al 37 jaar beweeg ik mij dagelijks in de financiële markten. In die jaren heb…